ADÓZÁS ÉS ÖSZTÖNZŐK · 1. RÉSZ
A 2027-es adóváltozások lehetséges árnyoldalai
2026. október 19. | WELM & Partners | Adózás és gazdaságpolitika
A 2027-es költségvetés tervezett intézkedései között jelentős személyijövedelemadó-változásokat jelentettek be. A minimálbérre 9%-os SZJA-kulcsot terveznek, és a havi bruttó 680 ezer forint alatt keresők adója is csökkenne.
Az adócsökkentés első ránézésre minden érintettnek kedvező. A gazdasági hatása viszont attól függ, milyen viselkedést ösztönöz a munkáltatóknál és a munkavállalóknál.
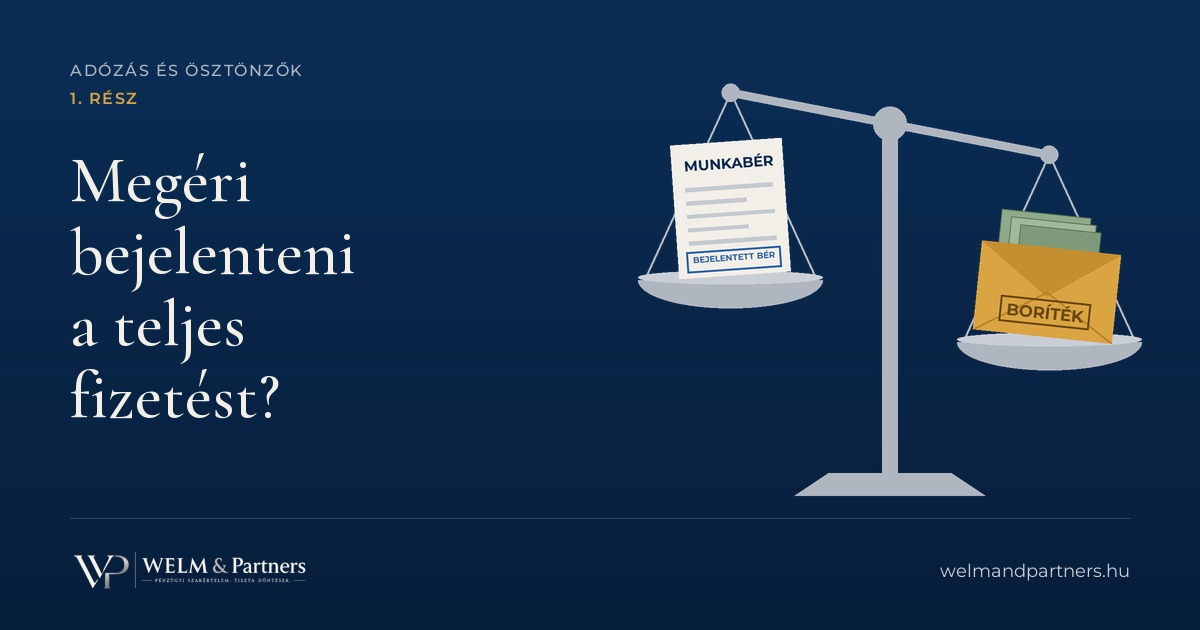
A munkáltatót a teljes foglalkoztatási költség érdekli, a munkavállalót az, hogy mennyit kap kézhez. A kettő közötti különbséget az adók és a járulékok adják. Minél nagyobb ez a különbség, annál erősebb a kísértés, hogy a ténylegesen kifizetett bér egy része ne kerüljön papírra.
A borítékos bérezés versenyhátrányba hozza a jogkövető vállalkozásokat. A munkavállalónak pedig hosszú távú veszteség: az el nem számolt jövedelem nem számít bele a nyugdíjába, kisebb lesz utána a táppénz, a CSED és a GYED, és a hitelfelvételnél sem veszik figyelembe.
A tervezett adócsökkentés mérsékli az alacsony keresetűek terheit. Ez a legális foglalkoztatást is segítheti: akit eddig egyáltalán nem jelentettek be, annál most jobban megérheti legalább a minimálbéres bejelentés.
A kérdés az, mi történik a minimálbér fölött. Ha a kedvezmény a kereset növekedésével fokozatosan fogy el, egy béremelésből aránytalanul kevés marad nettóban. Ezt a közgazdaságtan marginális effektív adóterhelésnek nevezi: azt mutatja, hogy egy plusz bruttó forintból mennyi megy el adóra, járulékra és elveszített kedvezményre.
Ha ez a teher a minimálbér és a 680 ezer forint között magasabb, mint alatta vagy fölötte, akkor éppen ebben a sávban lesz a legkevésbé vonzó a béremelés bejelentése. Ugyanitt lesz a legnagyobb a kísértés arra, hogy papíron minimálbér szerepeljen, a többi pedig borítékban érkezzen.
Egy jól működő rendszerben a magasabb bejelentett jövedelem minden szinten kiszámítható és érezhető nettó többletet ad.
A szabályosan működő vállalkozás a teljes bérköltséggel tervez, és azt meg is fizeti. Ha egy versenytárs a foglalkoztatási költségek egy részét jogellenes kifizetésekkel megspórolja, olcsóbban tud ajánlatot adni. Ez a munkaerő-igényes ágazatokban torzítja leginkább a versenyt, például az építőiparban, a vendéglátásban és a takarításban.
Ezért minden olyan adóváltozásnál, amely a bejelentett bérekhez kapcsolódó ösztönzőket módosítja, meg kell vizsgálni, hogy erősíti-e a feketegazdaságot.
Olyanra, amely:
A 2027-es intézkedések tényleges hatását a részletes szabályok és konkrét nettóbér-számítások alapján lehet majd megítélni. Amint a törvényjavaslat szövege megjelenik, néhány jellemző bérszinten kiszámoljuk, mennyi marad a béremelésből.
A kérdés viszont már most feltehető: a tervezett rendszer a teljes jövedelem bejelentését és a többletteljesítményt ösztönzi, vagy újabb lehetőséget ad az adóterhek mesterséges csökkentésére?
A sorozat következő részében a családi támogatások és a munkavállalási ösztönzők összefüggéseit vizsgáljuk.
Ez a cikk a 2026. október 19-én bejelentett tervezett intézkedések szakmai értékelése. A végleges jogszabályok még módosíthatják a részletszabályokat.