ADÓZÁS ÉS ÖSZTÖNZŐK · 6. RÉSZ
Egyszerű adózás, mellékállású vállalkozás és a nyugdíjjogosultság a 2027-es KATA-tervezetben
2026. október 25. | WELM & Partners | Adózás és gazdaságpolitika
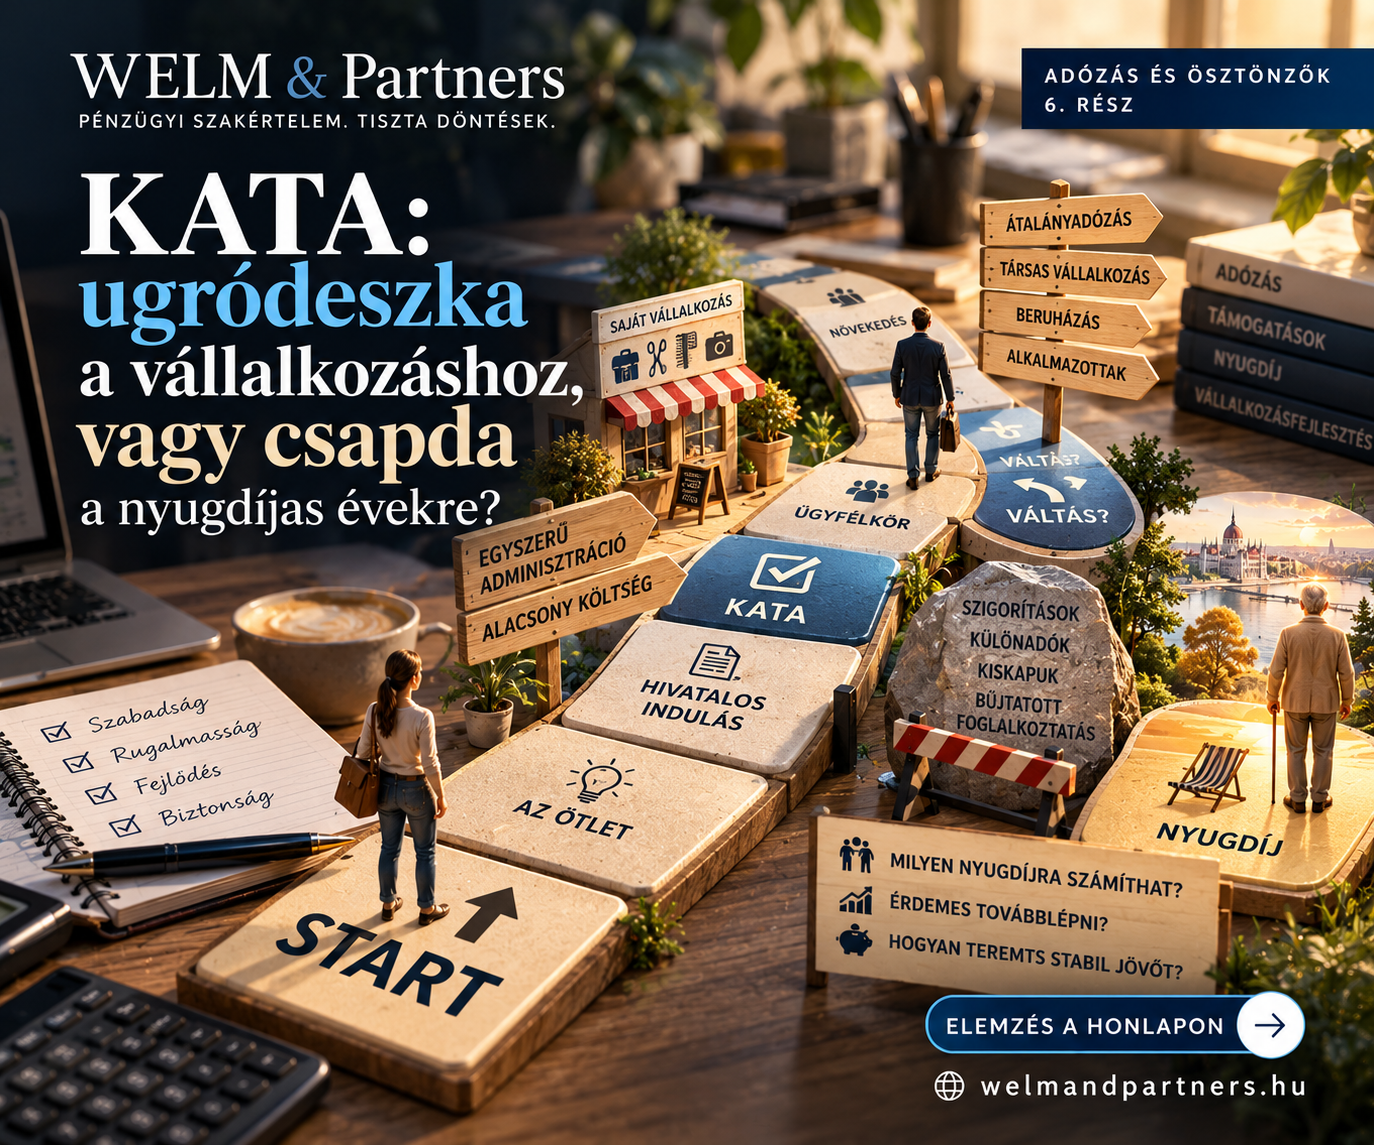
Amikor 2013-ban bevezették a kisadózó vállalkozások tételes adóját, a KATA-t, az egyik legnagyobb előnye az egyszerűség volt. Egy kezdő vállalkozónak nem kellett bonyolult adózási szabályok között eligazodnia. A havi tételes adó megfizetésével egyszerűen teljesíthette több közteherrel kapcsolatos kötelezettségét, és évente egy viszonylag egyszerű bevételi nyilatkozatot kellett benyújtania. Természetesen a számlázási, nyilvántartási és egyéb jogszabályi kötelezettségek akkor is fennmaradtak.
A KATA alkalmas volt arra, hogy megkönnyítse a mikro- és kisvállalkozások működését, valamint ösztönözze a korábban be nem vallott bevételek legalizálását. De volt egy másik, legalább ilyen fontos előnye.
Lehetőséget adott a vállalkozói ötletek viszonylag alacsony költségű kipróbálására.
Gondoljunk egy fodrászra, kozmetikusra, fotósra vagy autószerelőre. Egy új vállalkozás indulásakor még nem biztos, hogy elegendő megrendelője lesz ahhoz, hogy kizárólag abból éljen meg.
A korábbi KATA-rendszer lehetővé tette a mellékállású vállalkozást is. Egy alkalmazott kipróbálhatta, hogy van-e kereslet a szolgáltatására. Fokozatosan építhette ügyfélkörét, miközben megtarthatta főállását és annak anyagi biztonságát.
Az egyszerű adminisztráció különösen értékes volt azoknak, akik a vállalkozás működtetésével még csak ismerkedtek. Az alacsony belépési küszöb hozzájárulhatott ahhoz, hogy sokan legálisan vállalkozzanak, számlát adjanak és bevallják a bevételeiket.
A kedvező adózásnak idővel megjelentek a nem kívánt ösztönzői is. A munkaviszonyhoz kapcsolódó közterhek és a katás vállalkozás adóterhelése között jelentős különbség lehetett. Emiatt egyes cégek számára vonzóvá vált, hogy ténylegesen munkaviszony jellegű tevékenységet végző személyekkel vállalkozóként szerződjenek.
A valódi vállalkozói kapcsolat és a bújtatott munkaviszony között azonban lényeges jogi különbség van. Ha a vállalkozó egyetlen megrendelőnek dolgozik, a megrendelő határozza meg a munkaidejét, munkavégzési helyét és feladatait, és a gazdasági önállósága csak formális, akkor felmerülhet a jogviszony tényleges tartalmának vizsgálata.
A szabályozás először különadókkal próbálta kezelni ezt a kockázatot. 2021-től például az azonos belföldi kifizetőtől származó, évi 3 millió forintot meghaladó juttatások után főszabály szerint a kifizetőt 40%-os adó terhelte a meghaladó összegre. Kapcsolt vállalkozásoknál külön szigorú szabályok érvényesültek.
A 2022-es átalakítás ennél lényegesen tovább ment: a KATA választási lehetőségét a főfoglalkozású egyéni vállalkozókra szűkítette, és a cégektől származó bevételt főszabály szerint kizárta, bizonyos kivételekkel. Ezzel azonban nemcsak a bújtatott foglalkoztatás lehetőségét szűkítette. Azokat a valódi vállalkozókat is érintette, akik jogszerűen vállaltak munkát cégeknek, vagy mellékállásban indítottak volna vállalkozást.
A most bejelentett tervek ismét megnyitnák a KATA lehetőségét a mellékállású vállalkozók előtt. Újra lehetne cégeknek és más szervezeteknek számlázni, az éves bevételi keret 18 millióról 22 millió forintra emelkedne. A keret feletti bevételre továbbra is 40%-os adó vonatkozna.
Az új KATA-ban a főállású katások havi adója főszabály szerint 100 ezer forint lenne, a mellékállásúaké 50 ezer forint. A 2026 végén már katás, kizárólag magánszemélyeknek számlázó vállalkozók a régi szabályok szerint is folytathatnák: számukra 2027-ben átmeneti, havi 75 ezer forintos, 2028-tól 100 ezer forintos adót terveznek.
A cégeknek számlázott bevételre 15%-os adó vonatkozna, amelybe a tételes adó beszámítható. Így a teljes évben havi 100 ezer forintot fizető főállású katásnál évi 8 millió forint ilyen bevételig a tervezet szerint nem keletkezne további adó.
Ezek a szabályok ismét szélesebb vállalkozói kör számára tehetnék elérhetővé az egyszerűsített adózást. A végleges jogszabályi részletek azonban még meghatározóak lesznek.
A KATA egyik legfontosabb hosszú távú kérdése kezdettől az volt, hogy a kedvező tételes adóhoz milyen társadalombiztosítási jogosultság kapcsolódik.
A jelenlegi, 2026-os főállású KATA esetében a havi 50 ezer forintos adóhoz 108 ezer forintos ellátási alap tartozik. Ez nem azonos a tényleges vállalkozói bevétellel. Egy katás vállalkozó akár havi egymillió forint bevételt is elérhet, de a nyugdíjszámítás szempontjából nem ez a bevétel lesz a meghatározó.
Ráadásul, ha a nyugdíj alapját képező kereset nem éri el a minimálbért, a nyugdíj összegének megállapításakor arányos szolgálati időt kell figyelembe venni. A 108 ezer forintos ellátási alap a 2026-os, 322 800 forintos minimálbérnek nagyjából a harmada. Egy év katázás így a nyugdíj összegének számításánál nagyjából négy hónapnak számíthat. A biztosításban töltött idő és a nyugdíj összegének kiszámításához figyelembe vett szolgálati idő tehát eltérhet egymástól. A részletszabályok miatt a hatás mindig az adott időszakra és ellátási alapra vonatkozóan vizsgálandó.
Egy katás vállalkozó tehát könnyen azt tapasztalhatja, hogy a vállalkozásából megfelelő jövedelme származott, a nyugdíjjogosultsága azonban lényegesen alacsonyabb összeghez kapcsolódik.
Ahogy a minimálnyugdíjról szóló cikkünkben is írtuk: az alacsony járulékalap következményei évtizedekkel később, a nyugdíj összegében jelentkeznek.
A 2027-es tervezet ezt részben kezelné. Az új KATA-ban a főállású katások ellátási alapja havi 317 ezer forint lenne, 2028-tól pedig a mindenkori minimálbérhez igazodna. A régi szabályok szerint folytatók ellátási alapja 2027-ben 161 ezer, 2028-ban 215 ezer forint lenne.
Ez jelentős javulás a jelenlegi rendszerhez képest. De ha egy vállalkozó tartósan ennél jóval magasabb jövedelmet ér el, továbbra is meg kell vizsgálnia, hogy az így megszerezhető nyugdíjjogosultság és a saját megtakarításai megfelelő időskori biztonságot nyújtanak-e.
Az egyszerűség nagy érték. Egy olyan vállalkozónak, aki a mindennapokban a szolgáltatásnyújtásra, az ügyfelekre és a megrendelések teljesítésére összpontosít, az adminisztráció csökkentése valódi segítség.
Csakhogy a vállalkozás fejlődésével a kezdetben előnyös adózási forma már nem feltétlenül marad optimális. A növekvő vállalkozásnál megjelenhetnek az alkalmazottak, az alvállalkozók, a jelentősebb beruházások, az eszközbeszerzések és az összetettebb ügyfélkapcsolatok. Egyre fontosabb lehet a finanszírozás, a vállalkozás eredményének pontos kimutatása és az üzleti kockázatok kezelése.
A KATA azonban nem feltétlenül követi automatikusan ezt a fejlődést. Előfordulhat, hogy egy vállalkozó azért marad a rendszerben, mert megszokta, egyszerűnek tartja, és nem szeretne más adózási formával foglalkozni. Pedig az adózást időről időre újra kellene számolni.
Ami ideális volt a vállalkozás indulásakor, nem biztos, hogy tíz évvel később is megfelelő.
A 2027-es változások különösen érdekes kérdést vetnek fel az átalányadózással kapcsolatban.
Az átalányadózás a bevétel és a tevékenységhez kapcsolódó költséghányad alapján határozza meg a jövedelmet. A pontos adóteher a vállalkozó biztosítási és foglalkoztatási helyzetétől, bevételétől és az adott év szabályaitól is függ. Az adminisztráció összetettebb lehet a KATA-nál. Főállású vállalkozóknál a minimum járulék- és szociális hozzájárulási adófizetési kötelezettségek is fontos tényezők lehetnek.
Mellékállásban azonban egészen más eredményre juthatunk. A KATA havi fix terhe akkor is jelentkezhet, ha a vállalkozó adott hónapban alig szerez bevételt. Az átalányadózás ezzel szemben bizonyos jövedelmi helyzetekben kedvezőbb lehet. A céges ügyfelek aránya, a bevétel nagysága és a társadalombiztosítási jogosultságok szintén befolyásolják a választást.
Ezért a 2027-es szabályok mellett különösen fontos lesz a két adózási forma számszerű összehasonlítása. Az átalányadózás lehetőségeit és korlátait egy következő cikkünkben külön vizsgáljuk.
Korábbi írásunkban foglalkoztunk azzal, hogy a gyermekvállalás után sok nő számára nehéz a visszatérés a hagyományos, teljes munkaidős foglalkoztatásba. A rugalmas munkavállalási lehetőségek hiányában egyes édesanyák saját vállalkozás indításával próbálják összeegyeztetni a családi kötelezettségeket és a jövedelemszerzést.
Számukra a mellékállású vagy egyszerűsített vállalkozói adózás ismételt lehetővé tétele segítséget jelenthet. Ugyanakkor a vállalkozásindításnak vannak kezdeti költségei, kockázatai és finanszírozási igényei is.
Fontos tudni, hogy Magyarországon jelenleg is létezik vállalkozóvá válást elősegítő támogatás. Ez elsősorban a nyilvántartott álláskeresők számára kínálhat vissza nem térítendő támogatást, meghatározott feltételekkel. A programok elérhetősége területenként és időszakonként eltérhet, ezért az illetékes foglalkoztatási osztálynál szükséges tájékozódni. A gyermeknevelés után vállalkozni kívánó nők számára is lehetnek elérhető támogatások, amennyiben megfelelnek az adott program feltételeinek.
A vállalkozásindítás támogatása mellett azonban legalább ilyen fontos lenne a pénzügyi, üzleti és adózási tudás biztosítása.
A cégeknek történő számlázás ismételt lehetővé tétele újra felveti a bújtatott foglalkoztatás kérdését. A kockázat nem azonos minden vállalkozói szerződésnél. Egy önálló ügyfélkörrel, saját eszközökkel, vállalkozói kockázattal és valódi döntési szabadsággal működő szolgáltató más helyzetben van, mint az, aki ténylegesen a megrendelő alkalmazottjaként dolgozik.
A most tervezett 15%-os, céges bevételekhez kapcsolódó adó mérsékelheti a korábbi adóelőnyök egy részét. De önmagában nem zárja ki a jogviszonyok helytelen minősítésének kockázatát. A következő években ezért különösen fontos lesz a munkaviszony és a valódi vállalkozói jogviszony elhatárolása.
Az alacsonyabb keresetek adócsökkentése és a jövedelemhatárok alkalmazása szintén felvetheti, hogy a munkáltatók és munkavállalók milyen bérezési megoldásokat részesítenek előnyben. A tényleges hatást a részletes szabályok és az adatok alapján lehet majd értékelni.
A KATA egyik fontos értéke, hogy megkönnyítheti a legális vállalkozásindítást. De a vállalkozásoknak a fejlődéshez ennél többre van szükségük: pénzügyi tervezésre, árazási ismeretekre, likviditáskezelésre, beruházási számításokra, marketingre, értékesítési tudásra és a finanszírozási lehetőségek megismerésére.
A vállalkozó számára azt is egyértelművé kell tenni, hogy az aktuálisan kedvező adótehernek milyen hosszú távú társadalombiztosítási és nyugdíjkövetkezményei vannak. Egy induló vállalkozás adózási igényei ugyanis különbözhetnek egy növekedés előtt álló vállalkozásétól.
A KATA jó belépési lehetőség lehet, de nem kellene automatikusan egy teljes vállalkozói életpálya változatlan adózási formájává válnia.
A kisvállalkozók számára az egyszerű adminisztráció és az előre tervezhető adóteher fontos érték. A gazdaság számára pedig az, hogy minél több vállalkozás legálisan működjön, fejlesszen, beruházzon és idővel akár munkahelyeket is teremtsen.
A két cél nem zárja ki egymást. Egy olyan rendszer, amely az induló vállalkozások számára könnyű belépést biztosít, később pedig támogatja a tudatos adózási, finanszírozási és vállalkozásfejlesztési döntéseket, hozzájárulhat a vállalkozói szektor megerősödéséhez. Ehhez nemcsak adószabályok, hanem megfelelő tájékoztatás, oktatás és tanácsadás is szükséges.
A vállalkozóknak időről időre fel kellene tenniük maguknak néhány kérdést:
Egy vállalkozás sikerét hosszú távon nem kizárólag az mutatja meg, hogy mennyi adót fizet, hanem az is, hogy képes-e fejlődni, tartalékot képezni, és biztos megélhetést nyújtani a tulajdonosának.
Az elemzés a 2026 októberében ismertetett 2027-es KATA-tervezeten és a 2026-ban hatályos szabályokon alapul. A végleges jogszabályok és az egyéni vállalkozói élethelyzetek eltérő adózási eredményekhez vezethetnek.