ADÓZÁS ÉS ÖSZTÖNZŐK · 5. RÉSZ
A magyar kkv-k és a gazdasági ösztönzők
2026. október 24. | WELM & Partners | Adózás és gazdaságpolitika
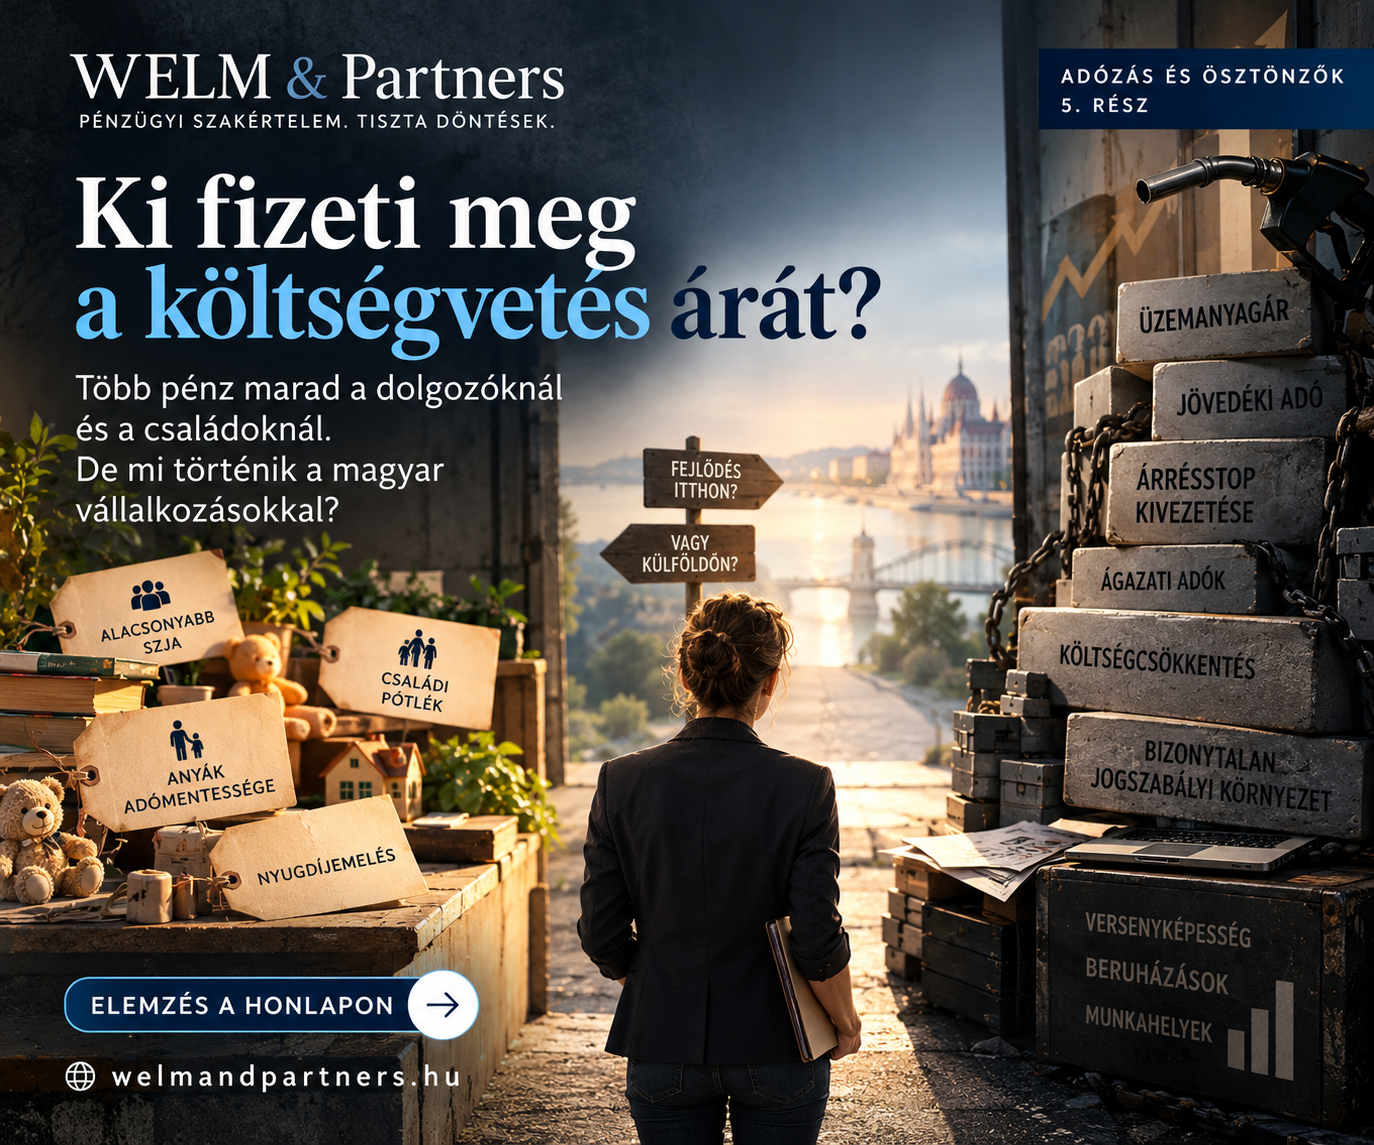
Az elmúlt napokban négy különböző területről írtunk. A munkabérek adózásáról és a feketegazdaság veszélyeiről. A családi pótlék és a munkavállalás kapcsolatáról. Az anyák adómentességéről és a gyermekvállalással járó karrierhátrányokról. Végül a kisnyugdíjak emeléséről és a nyugdíjrendszer arányosságáról.
Most érdemes mindezt egyetlen gazdasági rendszer részeként megvizsgálni.
A 2027-es költségvetés bejelentett intézkedései több millió embernek biztosíthatnak közvetlen jövedelmi előnyt. Az alacsonyabb keresetűek adóterhei csökkennének, emelkedne a családi pótlék, és a legkisebb nyugdíjak is jelentős támogatást kapnának.
De honnan származik mindennek a fedezete? És végső soron kik viselik az intézkedések gazdasági terheit?
A minimálbér személyi jövedelemadóját 9%-ra csökkentenék, és a havi bruttó 680 ezer forint alatt keresők is adócsökkentésben részesülnének. A magasabb nettó jövedelem növelheti a fogyasztást, mérsékelheti az alacsony keresetűek pénzügyi nehézségeit, és javíthatja a legális munkavállalás vonzerejét.
Ugyanakkor a vállalkozások helyzetét a teljes gazdasági környezet határozza meg. A hazai kis- és középvállalkozásoknak egyszerre kell alkalmazkodniuk a munkabérek alakulásához, az energia- és üzemanyagköltségekhez, a beszállítói árakhoz, a finanszírozási feltételekhez és az adójogszabályok változásaihoz.
A közvetlen munkavállalói SZJA-csökkentés önmagában nem növeli a munkáltató ugyanakkora bruttó bérhez kapcsolódó közterheit. A nagyvállalatokat terhelő adók, az ágazati intézkedések és az esetleges költségáthárítás viszont közvetetten a kisebb vállalkozásokhoz is eljuthatnak.
Egy adó gazdasági terhét nem feltétlenül az a szereplő viseli, amelynek a jogszabály szerint be kell fizetnie.
Ez különösen fontos a beszállítói láncokban. Ha egy nagyvállalat adóterhe növekszik, többféleképpen reagálhat: mérsékelheti a nyereségét, változtathat az árazásán, csökkentheti bizonyos költségeit, vagy megpróbálhat kedvezőbb beszerzési feltételeket kialkudni. Utóbbi esetben a kisebb beszállítók is nyomás alá kerülhetnek.
Egy nagyvállalat jellemzően több lehetőséggel rendelkezik a finanszírozás, a beszerzés és a működés optimalizálása terén. Egy kisebb vállalkozás mozgástere korlátozottabb lehet.
Vegyünk egy példát! Egy hazai beszállító 100 millió forintos éves árbevétel mellett 5 millió forint üzemi eredményt ér el. Ez 5%-os üzemi eredményhányad.
Ha a vállalkozás költségei 3 millió forinttal emelkednek, és ezt nem tudja érvényesíteni az áraiban, az üzemi eredménye 2 millió forintra csökken. Vagyis a költségek 3 millió forintos növekedése 60%-kal csökkenti az eredményt.
Az ilyen helyzetekben a vállalkozó nem feltétlenül tud béremeléssel, új beruházással vagy létszámbővítéssel reagálni. Elhalaszthatja a fejlesztéseket, csökkentheti a működési költségeket, vagy felülvizsgálhatja az üzleti modelljét. Szélsőséges esetben a tevékenység megszüntetése vagy más országba helyezése is felmerülhet.
Ezek lehetséges vállalati reakciók, nem pedig a költségvetési intézkedések bizonyított következményei.
A bejelentett adópolitikai intézkedések szerint változna az évi 180 milliárd forint feletti árbevételű nagyvállalatok társasági adóztatása, az innovációs járulék, valamint több ágazati adó szabályozása.
A változások egy része a középvállalkozásokat közvetlenül is érinti. Az innovációs járulék mértéke a bejelentés szerint 0,3%-ról 0,5%-ra emelkedne. Ez alól a mikro- és kisvállalkozások továbbra is mentesek, a középvállalkozások azonban nem. A kiskereskedelmi adóban az 1 és 50 milliárd forint közötti adóalaprész kulcsa 0,15%-ról 0,45%-ra nőne, ami több ezer vállalkozást érinthet.
A vállalkozások pénzügyi tervezésében azonban nemcsak a közvetlen adókötelezettség számít. A beszállítóknak azt is mérlegelniük kell, hogy partnereik változtatnak-e a beszerzési áraikon, a fizetési határidőkön vagy a szerződéses feltételeken.
Az adóteher áthárításának mértéke az adott piac versenyviszonyaitól függ. Erős verseny esetén a vállalkozások nem feltétlenül tudják teljes egészében továbbadni a költségnövekedést, ilyenkor a nyereségük csökkenhet. Más piacokon a költségek egy része megjelenhet a fogyasztói árakban.
A kérdés tehát az, hogy a tervezett adóváltozások mely ágazatokban és milyen mértékben érintik a hazai kis- és középvállalkozásokat.
A 2026. október 23-i országos adatok szerint a 95-ös benzin átlagára 645,3 forint, a gázolajé 709,4 forint volt literenként.
A magas üzemanyagár a vállalkozások számára nem csupán a szolgálati autók vagy a kiszállások költségét jelenti. Megjelenhet az áruszállításban, a logisztikában, az alapanyagok beszerzésében és a szolgáltatások teljesítési költségében is.
Egy fuvarozó vállalkozás költségszerkezetében az üzemanyag meghatározó tétel lehet. Ha a gázolaj ára tartósan magas, a vállalkozásnak vagy ki kell termelnie a többletet, vagy módosítania kell a szolgáltatási díjait. A költségek így több vállalkozáson keresztül juthatnak el a végső fogyasztóhoz.
A tényleges árhatás persze függ az üzemanyag világpiaci árától, az árfolyamtól, az adóktól és a vállalkozások hatékonyságától is.
A tartósan magas szállítási költségek a hazai termékek és szolgáltatások versenyképességét is befolyásolhatják.
A bejelentett tervek között szerepel az élelmiszer-kiskereskedelemben alkalmazott árréskorlátozás kivezetése.
Az árrésstop korlátozhatja egyes termékek kereskedelmi árrését, ugyanakkor hatással lehet a kereskedők árazási és beszerzési döntéseire is. Megszüntetése után nagyobb szerepet kaphat a piaci árképzés. Ez bizonyos termékeknél áremelkedést eredményezhet, más termékeknél viszont a verseny, a beszerzési költségek vagy a kereslet alakulása mérsékelheti az árakat. A végső hatást nem lehet kizárólag az intézkedés megszüntetéséből megállapítani.
A kereskedelmi árrés és a vállalkozás nyeresége között ráadásul lényeges különbség van: az árrésből a működés számos költségét is finanszírozni kell.
A fogyasztók szempontjából mégis indokolt a kérdés: hogyan változnak majd az alapvető élelmiszerek árai, és milyen hatással lesz mindez a családok vásárlóerejére?
A bejelentések szerint egyes gyógyszerek áfája csökkenne. Az áfacsökkentés fogyasztói hatása azonban nem minden esetben egyértelmű. Egy egyszerű példával szemléltetve:
Egy termék nettó ára 1 000 forint. 27%-os áfa mellett a bruttó ára 1 270 forint. Ha az adókulcs például 18%-ra csökken, és a nettó ár változatlan marad, a bruttó ár 1 180 forintra mérséklődik. A fogyasztó tehát 90 forintot takarítana meg.
De ha a kereskedő közben megemeli a nettó árat, akkor a fogyasztói ár csökkenése kisebb lehet, vagy akár teljesen el is maradhat. A korábbi áfacsökkentéseknél gyakran éppen ezt lehetett tapasztalni: az árak nem csökkentek érezhetően, a növekvő szállítási és beszerzési költségek miatt pedig sokszor tovább emelkedtek. Ez nem jelenti azt, hogy minden kereskedő így viselkedik. A tényleges hatást a verseny, a kereslet, a költségek és az árazási döntések határozzák meg.
Ezért egy adócsökkentés hatékonyságát nem elegendő a jogszabályban szereplő adókulcs alapján megítélni. A fogyasztói árak alakulását is követni kell.
A költségvetési tervek szerint emelkedne a dohánytermékek és az égetett szeszes italok jövedéki adója. A jövedéki adó emelésének lehet bevételi és közegészségügyi célja is.
A magasabb ár mérsékelheti a fogyasztást, de a fogyasztók más módon is reagálhatnak. Választhatnak olcsóbb terméket, megváltoztathatják a vásárlásaik gyakoriságát, vagy egyes esetekben a határ túloldalán szerezhetik be a terméket.
A határ menti bevásárlásnak nemcsak a jövedéki termékeknél lehet jelentősége. Az élelmiszerek, háztartási termékek és más fogyasztási cikkek árában kialakuló különbségek is befolyásolhatják a vásárlói döntéseket. Ha egy fogyasztó rendszeresen külföldön vásárol, az a hazai kereskedők forgalmára és a magyar költségvetési bevételekre is hatással lehet.
A hatás nagysága azonban csak tényleges forgalmi és fogyasztási adatokból ítélhető meg.
A 2027-es költségvetéshez 4,9%-os GDP-arányos hiánycélt jelentettek be, 2,4%-os gazdasági növekedés mellett. A hiány csökkentése fontos lehet az államháztartás fenntarthatósága, a finanszírozási költségek és a befektetői bizalom szempontjából.
A kormány a bevételi intézkedések mellett jelentős kiadáscsökkentéssel is számol, többek között az állami működés racionalizálása révén. A gazdasági hatás szempontjából meghatározó, hogy pontosan milyen kiadásokat mérsékelnek.
Az indokolatlan vagy pazarló kiadások visszafogása javíthatja az államháztartás hatékonyságát. Ha viszont a kiadáscsökkentés olyan területeket érint, amelyek fontos állami szolgáltatásokat, beruházásokat vagy a vállalkozások megrendeléseit biztosítják, akkor rövid távon gazdasági alkalmazkodási költségekkel is járhat.
Ezért a hiánycél teljesülését és az ahhoz vezető intézkedések hatását külön kell értékelni.
Egy vállalkozó nem kizárólag az aktuális adókulcs alapján dönt beruházásról. Figyelembe veszi a munkaerő rendelkezésre állását, a finanszírozási lehetőségeket, a piac méretét, a költségek alakulását és a jogszabályi környezet kiszámíthatóságát is.
A gyakori adóváltozások növelhetik a tervezési bizonytalanságot. A beruházások megtérülését jellemzően többéves időtávon vizsgálják, ezért fontos, hogy a vállalkozások lehetőleg előre láthassák a működésükre vonatkozó szabályokat.
A nemzetközi tevékenységet végző vállalkozások számára más országok adózási és szabályozási környezete is releváns szempont. A társaság külföldi letelepedése ugyanakkor nem jelent automatikus adóelőnyt: figyelembe kell venni a tényleges gazdasági jelenlétet, a telephelyet, a munkavállalókat és a kapcsolódó adókötelezettségeket. Mégis érdemes megvizsgálni, milyen feltételek mellett marad versenyképes Magyarország a régióban.
A vállalkozói bizalom elvesztése sokszor lassan jelentkezik: először elhalasztott beruházásokban, később elmaradó fejlesztésekben és munkahelyteremtésben.
A költségvetési hiány csökkentése az euró bevezetésének egyik fontos előfeltételéhez is kapcsolódik. A pénzügyminiszter által felvázolt lehetséges forgatókönyv szerint a 2030-ra 3% alá csökkenő hiány elősegíthetné egy későbbi, akár 2032 körüli euróbevezetést. Hivatalosan rögzített bevezetési céldátum azonban még nincs.
Az euró lehetséges előnyei között szerepelhet az árfolyamkockázat és az átváltási költségek mérséklődése, különösen a nemzetközi kereskedelemben működő vállalkozások számára. Ugyanakkor az átállás gazdasági feltételeit, az árfolyam kérdését, a versenyképességi és árhatásokat külön, részletes elemzésben érdemes megvizsgálni.
Cikksorozatunkban végig ugyanahhoz a kérdéshez tértünk vissza: milyen magatartást ösztönöznek a támogatási, adózási és foglalkoztatási szabályok?
Megéri a teljes munkabért bevallani?
Összeegyeztethető a családtámogatás a munkavállalás ösztönzésével?
Van valódi lehetőségük az anyáknak arra, hogy gyermekvállalás után folytassák a karrierjüket?
Megőrzi a nyugdíjrendszer a hosszú szolgálati idő és a magasabb bejelentett kereset értékét?
És mindennek milyen hatása lehet azokra a vállalkozásokra, amelyek munkahelyeket teremtenek, beruháznak, adót fizetnek és a gazdaság működését biztosítják?
A munkavállalói jövedelmek növelése és a szociális biztonság erősítése legitim gazdaságpolitikai célok. A vállalkozások versenyképessége pedig meghatározó ahhoz, hogy ezeknek a céloknak hosszú távon is meglegyen a gazdasági fedezete.
A vállalkozások által megtermelt hozzáadott érték, a legális foglalkoztatás és a kiszámítható gazdasági környezet nélkül a támogatási rendszer tartós finanszírozása is nehezebbé válhat.
A 2027-es költségvetés értékelésének ezért egyik legfontosabb kérdése, hogy a közvetlen jövedelmi előnyök mellett milyen hatást gyakorol majd a beruházásokra, a vállalkozások működésére és az árak alakulására. Ezeknek a hatásoknak egy része csak a végleges jogszabályok és a későbbi gazdasági adatok alapján lesz megítélhető.
A hosszú távon fenntartható gazdasági működéshez mindenesetre egyszerre szükséges a társadalmi biztonság, a felelős költségvetési gazdálkodás és a versenyképes vállalkozói környezet.
Források:Az elemzés a 2026. október 19–24. között ismertté vált, 2027-re vonatkozó költségvetési bejelentéseken alapul. A lehetséges gazdasági következmények forgatókönyvek, nem bizonyított jövőbeni tények.